તા. ૧૨ નવેમ્બર ર૦ર૬ વિક્રમ સંવત ર૦૮૩ કારતક સુદ – ૩ ગુરૂવાર


વકીલો પાસેથી સર્વિસ ટેક્સની વસૂલાત સામે હાઈકોર્ટનો મોટો ચુકાદો
૨૦૧૨ની સરકારી નોટિફિકેશનને અવગણીને કરાયેલી કાર્યવાહી રદ, ગુજરાત હાઈકોર્ટ એડવોકેટ્સ એસોસિયેશન સહિત ત્રણ અરજદારોને રાહત : વકીલ અથવા વકીલોની ભાગીદારી પેઢી દ્વારા પૂરી પાડવામાં આવતી નિર્ધારિત કાનૂની સેવાઓને સર્વિસ ટેક્સમાંથી મુક્તિ આપવામાં આવી છે
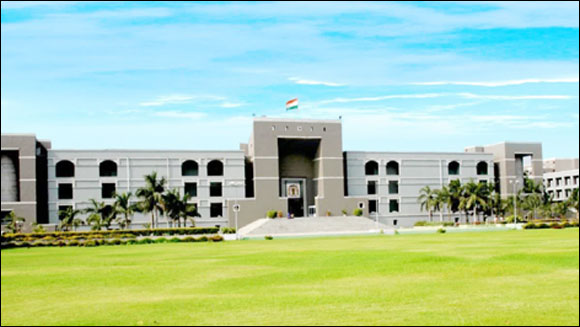
અમદાવાદ,તા.૧૭: વકીલોની કાનૂની સેવાઓ પર સર્વિસ ટેક્સની વસૂલાતના મુદ્દે ગુજરાત હાઈકોર્ટે મહત્ત્વપૂર્ણ ચુકાદો આપ્યો છે. ગુજરાત હાઈકોર્ટની જાસ્ટિસ એ.એસ. સુપેહિયા અને જાસ્ટિસ વૈભવી ડી. નાણાવટીની ખંડપીઠે સર્વિસ ટેક્સ સંબંધિત ત્રણ રિટ અરજીઓ મંજૂર કરીને સંબંધિત વિભાગ દ્વારા પસાર કરવામાં આવેલા પડકારાયેલા આદેશો અને કાર્યવાહી રદ કરી છે. કોર્ટે નોંધ્યું કે ૨૦ જૂન, ૨૦૧૨ના રોજ જાહેર કરવામાં આવેલી સરકારી નોટિફિકેશનની જોગવાઈઓને ધ્યાનમાં લેતાં સંબંધિત કાર્યવાહી ટકી શકે તેમ નથી.
આ કેસમાં અરજદારો તરફથી એડવોકેટ જયમિન આર. દવે અને એડવોકેટ શિવમ ડી. પરીખ સહિતના વકીલો ઉપસ્થિત રહ્યા હતા. ગુજરાત હાઈકોર્ટ એડવોકેટ્સ એસોસિયેશન તરફથી એડવોકેટ પ્રિયાંશી ત્રિવેદી, એડવોકેટ મસૂમ કે. શાહ મારફતે, રજૂઆત સાથે જોડાયાં હતાં. અન્ય એક અરજીમાં એડવોકેટ રથીન પી. રાવલ અરજદાર તરફથી ઉપસ્થિત રહ્યા હતા. રાજ્યના સંબંધિત કરવેરા વિભાગ તરફથી એડવોકેટ પરમ વી. શાહ સહિતના વકીલોએ રજૂઆત કરી હતી.
ગુજરાત હાઈકોર્ટ સમક્ષ ત્રણ અલગ-અલગ અરજીઓ આવી હતી, પરંતુ ત્રણેયમાં મુખ્ય કાનૂની પ્રશ્ન વકીલોની કાનૂની સેવાઓ પર સર્વિસ ટેક્સની જવાબદારી અને તે સંદર્ભે કરવેરા વિભાગ દ્વારા કરવામાં આવેલી કાર્યવાહીનો હતો. ખંડપીઠે ત્રણેય અરજીઓની એકસાથે સુનાવણી કરીને સંયુક્ત ચુકાદો આપ્યો હતો.
પ્રથમ કેસમાં અરજદાર જય મનુભાઈ ઠક્કરે નાણાકીય વર્ષ ૨૦૧૫-૧૬ માટે સર્વિસ ટેક્સની વસૂલાત સંબંધિત આદેશને પડકાર્યો હતો. ફાઇનાન્સ એક્ટ, ૧૯૯૪ની કલમ 66B સાથે કલમ ૬૮, ૭૭ અને ૭૮ હેઠળ ૨૭ ડિસેમ્બર, ૨૦૨૨ના રોજ પસાર કરવામાં આવેલા આદેશ સામે હાઈકોર્ટમાં અરજી કરવામાં આવી હતી.
બીજી અરજી ગુજરાત હાઈકોર્ટ એડવોકેટ્સ એસોસિયેશન દ્વારા કરવામાં આવી હતી. એસોસિયેશન દ્વારા વકીલોને એક વર્ગ તરીકે સર્વિસ ટેક્સ ભરવાની જવાબદારીમાંથી મુક્તિ મળતી હોવા અંગે કાનૂની સ્પષ્ટતા કરવાની માગ કરવામાં આવી હતી. આ અરજીમાં ૨૦ જૂન, ૨૦૧૨નો આધાર લેવામાં આવ્યો હતો.
ત્રીજી અરજીમાં પણ વકીલ દ્વારા સર્વિસ ટેક્સની વસૂલાત માટે ડેપ્યુટી કમિશનર, CGST ડિવિઝન-૮, અમદાવાદ-સાઉથ દ્વારા ૨૮ જૂન, ૨૦૨૩ના રોજ પસાર કરાયેલા આદેશને પડકારવામાં આવ્યો હતો.
આ સમગ્ર વિવાદના કેન્દ્રમાં કેન્દ્ર સરકાર દ્વારા ૨૦ જૂન, ૨૦૧૨ના રોજ જાહેર કરવામાં આવેલી બે નોટિફિકેશન હતી. આ નોટિફિકેશનમાં વકીલો દ્વારા પૂરી પાડવામાં આવતી કાનૂની સેવાઓ પર સર્વિસ ટેક્સ લાગુ કરવાની જવાબદારી અંગેની જોગવાઈઓનો સમાવેશ થાય છે.
સુનાવણી દરમિયાન કોર્ટ સમક્ષ રજૂ કરવામાં આવ્યું હતું કે, સંબંધિત નોટિફિકેશન હેઠળ વ્યક્તિગત વકીલ અથવા વકીલોની ભાગીદારી પેઢી દ્વારા પૂરી પાડવામાં આવતી નિર્ધારિત કાનૂની સેવાઓને સર્વિસ ટેક્સમાંથી મુક્તિ આપવામાં આવી છે. ખાસ કરીને નોટિફિકેશન જોગવાઈઓને ધ્યાનમાં રાખીને કરવેરા વિભાગની કાર્યવાહી કાયદેસર છે કે નહીં, તે પ્રશ્નનો નિર્ણય કરવાનો હતો. અહીં નોંધવું જરૂરી છે કે કાનૂની સેવાઓને મળતી મુક્તિનો વ્યાપ સંબંધિત નોટિફિકેશનની ચોક્કસ જોગવાઈઓ પર આધારિત હોય છે. આ ચુકાદામાં ખંડપીઠે પોતાની સમક્ષ આવેલા કેસો અને સંબંધિત નોટિફિકેશનને ધ્યાનમાં રાખીને નિર્ણય આપ્યો છે.
સુનાવણી દરમિયાન અરજદારો અને સંબંધિત પક્ષકારો તરફથી કોર્ટને જણાવવામાં આવ્યું હતું કે, આ મુદ્દે અન્ય હાઈકોર્ટ દ્વારા પણ ચુકાદાઓ આપવામાં આવ્યા છે. તેમાં કર્ણાટક હાઈકોર્ટનો ૨૨ એપ્રિલ, ૨૦૨૪નો ચુકાદો, બોમ્બે હાઈકોર્ટનો એડવોકેટ પૂજા પાટીલ વિરુદ્ધ ડેપ્યુટી કમિશનર, CGST સંબંધિત ચુકાદો અને ઓડિશા હાઈકોર્ટનો ૭ એપ્રિલ, ૨૦૨૫નો ચુકાદો સામેલ હતો.
ગુજરાત હાઈકોર્ટે આ ચુકાદાઓનું અવલોકન કર્યું હતું. ખાસ કરીને બોમ્બે હાઈકોર્ટના ચુકાદામાં કરવામાં આવેલી કાનૂની ચર્ચાને ધ્યાનમાં લેવામાં આવી હતી. તેમાં સંબંધિત નોટિફિકેશન હેઠળ વકીલોની નિર્ધારિત કાનૂની સેવાઓને મુક્તિ અથવા શૂન્ય કરપાત્રતાની જોગવાઈ સાથે જોડવામાં આવી હતી. ગુજરાત હાઈકોર્ટે આ અગાઉના ચુકાદાઓ અને પોતાની સમક્ષ રજૂ કરવામાં આવેલી નોટિફિકેશનની જોગવાઈઓના આધારે વિવાદનું નિરાકરણ કર્યું હતું.
ચુકાદાના મહત્ત્વપૂર્ણ ભાગમાં ખંડપીઠે નોંધ્યું કે, સંબંધિત નોટિફિકેશનની જોગવાઈઓ સ્પષ્ટ હોવા છતાં જો તેની વિરુદ્ધ કાર્યવાહી કરવામાં આવે, તો આવી કાર્યવાહી કાયદાકીય રીતે ટકી શકે નહીં. કોર્ટે અગાઉના ચુકાદામાં કરવામાં આવેલા અવલોકનોને પણ ધ્યાનમાં લીધા હતા, જેમાં સંબંધિત અધિકારીની કાર્યવાહી અધિકારક્ષેત્ર વિના હોવાનું નોંધવામાં આવ્યું હતું. ખંડપીઠે જણાવ્યું કે આ કેસમાં સંબંધિત નોટિફિકેશન અને અગાઉના ન્યાયિક ચુકાદાઓને ધ્યાનમાં લેતાં મામલો ફરીથી નિર્ણય માટે નિયુક્ત અધિકારી પાસે મોકલવાથી કોઈ ઉપયોગી હેતુ સરે તેમ નથી તેથી પડકારાયેલા આદેશોને રદ કરવા યોગ્ય ગણવામાં આવ્યા હતા.આ આધારે કોર્ટે સંબંધિત વિભાગની કાર્યવાહી અને પડકારાયેલા આદેશો રદ કર્યા હતા. ત્રણેય રિટ અરજીઓ અરજદારોની માગણી મુજબ મંજૂર કરવામાં આવી હતી અને નિયમોને આખરી બનાવવામાં આવ્યા હતા.
એડવોકેટ રથિન રાવલે જણાવ્યું હતું કે, ગુજરાત હાઈકોર્ટનો આ ચુકાદો વકીલોની કાનૂની સેવાઓ પર સર્વિસ ટેક્સની જવાબદારી અંગે મહત્ત્વપૂર્ણ છે. ખાસ કરીને ૨૦ જૂન, ૨૦૧૨ની નોટિફિકેશન હેઠળ મળતી મુક્તિ અને તેના આધારે કરવેરા વિભાગ દ્વારા કરવામાં આવતી કાર્યવાહી વચ્ચેના કાનૂની સંબંધને આ ચુકાદો સ્પષ્ટ કરે છે.
જોકે, આ ચુકાદાને તમામ પ્રકારની આવક અથવા દરેક વ્યવસાયિક વ્યવહાર પર સર્વિસ ટેક્સ લાગુ ન પડવાના સાર્વત્રિક નિર્ણય તરીકે જોવો યોગ્ય નહીં બને. હાઈકોર્ટે પોતાની સમક્ષ આવેલી ત્રણ અરજીઓ અને સંબંધિત કાનૂની જોગવાઈઓના આધારે નિર્ણય આપ્યો છે.આમ, વકીલોની કાનૂની સેવાઓ પર સર્વિસ ટેક્સની વસૂલાતના વિવાદમાં ગુજરાત હાઈકોર્ટે ત્રણેય અરજીઓ મંજૂર કરીને કરવેરા વિભાગની પડકારાયેલી કાર્યવાહી રદ કરી છે.(૪૦.૧૭)
(10:22 AM IST)


 છેલ્લા 8 દિવસમાં સૌથી લોકપ્રિય

